
Hausse des prix Azure : quel périmètre est concerné et comment réagir ?
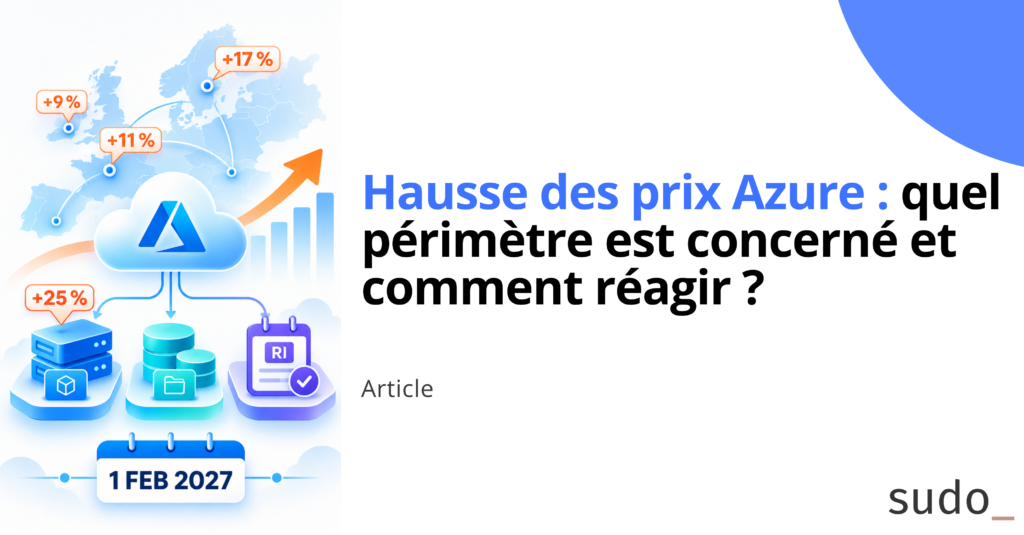
Agence cloud FinOps Hausse des prix Azure : quel périmètre est concerné et comment réagir ? À compter du 1er février 2027, Microsoft va appliquer plusieurs évolutions tarifaires importantes sur Azure. La première concerne certaines machines virtuelles et certains services Azure Storage dans sept régions, avec des hausses comprises entre 8 % et 17 %. France Central et France South augmenteront ainsi de 11 %, West Europe de 9 % et North Europe de 17 %. Une seconde évolution, distincte, concerne les anciennes générations de machines virtuelles v1 et v2. Plusieurs notifications clients et analyses spécialisées font état d’une hausse d’environ 25 %, applicable mondialement à partir de la même date. Enfin, le 1er février 2027 correspond également à l’entrée en vigueur de la nouvelle politique Microsoft sur les échanges de réservations Azure : les nouvelles réservations portant sur des services couverts par les Savings Plans ne pourront plus être échangées contre d’autres réservations. Ces trois évolutions doivent être analysées ensemble. Pour certaines organisations, le sujet ne se résume donc pas à une hausse tarifaire de quelques pourcents. Il peut remettre en cause des budgets 2027, accélérer certaines migrations techniques et modifier la manière dont doivent être arbitrés Reserved Instances, Savings Plans et Pay-As-You-Go. Sept régions Azure subiront une hausse comprise entre 8 % et 17 % Microsoft a informé ses clients par Azure Service Health d’une évolution tarifaire concernant certaines machines virtuelles et certains services Azure Storage dans sept régions. Pour les entreprises françaises utilisant massivement France Central, l’impact potentiel est donc significatif. Un portefeuille représentant 100 000 € par mois de ressources effectivement concernées par l’augmentation générerait, à consommation constante, jusqu’à 11 000 € supplémentaires par mois, soit 132 000 € sur une année complète. Il faut toutefois insister sur un point : l’augmentation ne concerne pas l’intégralité d’une facture Azure située dans ces régions. Elle dépend des services, des SKU et des générations de machines réellement utilisés. Quelles machines virtuelles sont réellement concernées ? La notification Microsoft est construite d’une manière particulière : elle fournit principalement une liste d’exclusions. Pour déterminer si une VM est exposée à la hausse régionale, il faut donc raisonner à l’inverse : vérifier sa région, puis vérifier si sa série fait partie des exceptions. Les séries explicitement exclues de cette augmentation régionale sont les suivantes : Toutes les autres séries présentes dans les régions concernées doivent donc être analysées comme potentiellement exposées. C’est notamment le cas de nombreuses générations v3, v4, v5 et v6 largement déployées dans les entreprises. Microsoft Q&A confirme par exemple que des Dsv3 peuvent être concernées lorsqu’elles sont hébergées dans l’une des sept régions visées. Cette distinction est importante : il serait faux de considérer la hausse comme un simple mécanisme destiné à pénaliser les anciennes générations. Une Dsv5 parfaitement moderne et correctement dimensionnée dans North Europe pourra elle aussi subir une augmentation tarifaire de 17 %. À consommation strictement identique. Azure Storage : un périmètre plus complexe qu’il n’y paraît Le stockage mérite une analyse spécifique. La notification Azure Service Health fournit là encore principalement une liste d’exclusions. Parmi les services explicitement exclus figurent notamment Azure Container Storage, Azure Managed Lustre, certaines références Azure NetApp Files, General Block Blob, Queues, Tables, Standard Page Blob ou encore le SKU Transaction Optimized. En revanche, Azure Support a confirmé que plusieurs services largement utilisés entraient dans le périmètre de la hausse. Pour le stockage objet, cela inclut notamment General Block Blob v2 ainsi que General Block Blob v2 avec Hierarchical Namespace. Pour Azure Files, sont notamment concernés Files, Files v2, Premium Files v1, Azure Files Provisioned v2, File Sync ainsi que certaines capacités réservées associées. Cette nomenclature peut facilement créer de la confusion. Un compte StorageV2 n’est pas automatiquement entièrement concerné ou entièrement exempté : l’impact dépend des services et des compteurs réellement consommés. Pour obtenir une estimation fiable, il faut donc descendre au niveau des meters/SKU de facturation plutôt que de raisonner uniquement au niveau du compte de stockage. Une seconde hausse d’environ 25 % pour les générations v1 et v2 Les séries v1 et v2 listées précédemment sont explicitement exclues de la hausse régionale de 8 à 17 %. Mais cela ne signifie pas qu’elles sont protégées. Selon les notifications clients recoupées notamment par nOps, Microsoft prévoit parallèlement une augmentation d’environ 25 % sur les anciennes générations v1 et v2, dans toutes les régions, également à compter du 1er février 2027. Les deux hausses ne se cumulent donc pas. Une Dv2 située en France Central ne subirait pas +11 % puis +25 %. Elle relève du mécanisme legacy, estimé à environ +25 %. À l’inverse, une Dsv5 en France Central ne relève pas de la hausse legacy mais peut subir les +11 % de la hausse régionale. Cette distinction doit absolument être conservée dans les projections budgétaires. Elle renforce également un problème déjà bien connu des grandes infrastructures Azure : maintenir durablement des générations obsolescentes n’est plus seulement une dette technique. Cela devient progressivement une dette économique. Pour certaines anciennes familles, Microsoft a déjà supprimé la possibilité d’acheter ou renouveler de nouvelles Reserved Instances et encourage explicitement la modernisation vers des générations plus récentes. Reporter continuellement une migration peut donc désormais produire un double effet : conserver une architecture vieillissante tout en perdant progressivement les mécanismes permettant d’en réduire le coût. Le 1er février 2027 marque également un changement majeur pour les réservations Cette hausse tarifaire intervient au même moment qu’une autre évolution que nous avons déjà analysée : la modification de la politique d’échange des réservations Azure. À partir du 1er février 2027, une nouvelle réservation portant sur un service couvert par les Savings Plans ne pourra plus être échangée contre une autre réservation. Les réservations achetées avant cette date conserveront en revanche une dernière possibilité d’échange après l’entrée en vigueur de la nouvelle politique. Le trade-in d’une réservation vers un Savings Plan restera également disponible. La concomitance de ces deux changements est particulièrement importante. Une entreprise peut aujourd’hui constater qu’une ancienne génération devient économiquement moins
Comment repenser ses engagements Azure avant février 2027
Agence cloud FinOps Comment repenser ses engagements Azure avant février 2027 Microsoft a annoncé une évolution importante de sa politique d’échange des réservations Azure. À compter du 1er février 2027, les nouvelles réservations portant sur des services également couverts par les Savings Plans ne pourront plus être échangées contre d’autres réservations. Les réservations prises avant cette date conserveront, quant à elles, la possibilité d’un dernier échange après l’entrée en vigueur de la nouvelle politique. Cette évolution concerne plusieurs types de réservations Azure, mais elle modifie notamment un arbitrage central des stratégies FinOps autour du compute : celui entre Reserved Instances (RIs) et Savings Plans. Elle pourrait être interprétée comme une incitation à délaisser progressivement les RIs au profit des Savings Plans, plus flexibles par nature. Ce serait pourtant une lecture trop rapide. Les RIs restent l’un des mécanismes les plus intéressants pour optimiser le coût des workloads les plus stables et prévisibles. Les Savings Plans répondent à une problématique différente : accepter une remise moins importante en contrepartie d’une plus grande liberté dans la manière dont l’engagement est consommé. Microsoft continue d’ailleurs de recommander les RIs pour les workloads stables et les Savings Plans pour les plus dynamiques. La véritable conséquence du changement annoncé pour 2027 est ailleurs : il devient plus coûteux de se tromper dans ses engagements. Pour les organisations disposant d’un parc Azure important, les prochains mois constituent donc une période stratégique. Il ne s’agit pas simplement d’acheter davantage de réservations avant l’échéance ni de basculer mécaniquement vers les Savings Plans, mais de revoir la manière dont sont arbitrés RIs, Savings Plans et consommation à la demande. Ce qui va réellement changer au 1er février 2027 La fin des échanges pour les nouvelles réservations éligibles Aujourd’hui, une réservation Azure ne constitue pas nécessairement un engagement totalement figé. Sous certaines conditions, une organisation peut échanger une réservation devenue inadaptée contre une autre réservation. Cette possibilité apporte une flexibilité importante. Une entreprise peut par exemple avoir réservé une certaine famille de machines virtuelles dans une région donnée, puis voir son architecture évoluer au cours de la période d’engagement. L’échange permet alors de réorienter tout ou partie de l’engagement. À compter du 1er février 2027, cette possibilité disparaîtra pour les nouvelles réservations portant sur des services également pris en charge par les Savings Plans. Microsoft cite notamment Azure Virtual Machines, Azure App Service et Azure SQL Database. Les produits qui deviendraient ultérieurement éligibles aux Savings Plans entreront également dans le périmètre de cette nouvelle politique. Le changement est important : une réservation achetée après cette date devra être considérée comme un engagement strictement associé à un besoin déterminé. Une transition plus progressive pour les réservations existantes Le 1er février 2027 ne constitue toutefois pas une suppression brutale de toute possibilité d’échange. Une réservation achetée avant cette date pourra continuer à être échangée autant de fois que nécessaire jusqu’à l’entrée en vigueur de la nouvelle politique. Après cette date, elle conservera le droit à un dernier échange. La réservation issue de cet échange ne pourra ensuite plus être échangée à son tour. Microsoft donne également l’exemple d’une réservation échangée partiellement : si seule une partie est échangée après la date limite, la quantité restante conserve son droit à un dernier échange. Cette subtilité est importante pour les grandes organisations, qui pourront donc continuer à ajuster progressivement certains portefeuilles de réservations après février 2027. Les RIs ne disparaissent pas La nouvelle politique ne signifie surtout pas la disparition des RIs. Elles pourront toujours être achetées et renouvelées. Le mécanisme d’Instance Size Flexibility reste également disponible : une même réservation peut continuer à couvrir différentes tailles de VMs appartenant à un même groupe de flexibilité. Par exemple, des D2s v5, D4s v5 ou D8s v5 peuvent être couvertes par une même réservation sur la série Dsv5. Microsoft maintient également la possibilité de convertir certaines réservations en Savings Plans pour les workloads devenus plus dynamiques ou évolutifs. Les règles d’annulation ne sont pas non plus modifiées. C’est un point essentiel pour comprendre la stratégie de Microsoft : l’éditeur ne supprime pas les réservations. Il redéfinit plus nettement la place des réservations et des Savings Plans en fonction du niveau de prévisibilité de la consommation. RIs et Savings Plans répondent à deux besoins différents RIs : maximiser la remise sur le socle stable Pour la suite de cette analyse, nous nous concentrerons principalement sur les RIs, qui constituent le cas d’usage historique des réservations sur le compute Azure. Une RI consiste à s’engager sur une capacité de VMs définie, dans une région donnée, pour une période d’un ou trois ans. Pour les workloads stables, cette contrainte permet en contrepartie d’obtenir des remises importantes par rapport à la tarification Pay-As-You-Go. Dans notre stratégie FinOps, nous avons privilégié les RIs pour les ressources dont la pérennité peut être anticipée. L’objectif n’est pas de réserver tout ce qui fonctionne aujourd’hui, mais d’identifier le socle de consommation dont l’organisation a de fortes chances d’avoir encore besoin pendant toute la durée de l’engagement. Cette distinction est fondamentale. Une VM présente depuis douze mois n’est pas nécessairement une bonne candidate à une réservation de trois ans. Son application peut être décommissionnée, migrée vers un autre service, déplacée vers une autre région ou faire l’objet d’une transformation architecturale. La stabilité passée constitue un indicateur, elle ne remplace pas la connaissance de la roadmap. C’est pourquoi Microsoft continue de positionner les RIs comme la solution privilégiée lorsque les workloads fonctionnent continuellement et qu’aucune évolution de type d’instance, de famille ou de région n’est anticipée. Savings Plans : accepter moins de rigidité Le Savings Plan repose sur une logique différente. L’entreprise ne s’engage plus sur une configuration précise, mais sur un montant de consommation horaire pendant une durée déterminée. Cet engagement peut être consommé automatiquement par différents usages éligibles, apportant davantage de flexibilité lorsque les workloads changent de famille, de service ou de région. Une organisation peut ainsi savoir qu’elle conservera durablement un volume important de compute Azure sans pouvoir prédire quelles ressources
Comment GitLab unifie ses coûts cloud grâce à FOCUS

Agence cloud FinOps Comment GitLab unifie ses coûts cloud grâce à FOCUS Le FinOps repose sur une promesse simple : permettre aux organisations de prendre de meilleures décisions grâce à une meilleure compréhension de leurs coûts technologiques. Dans la pratique, cette promesse est souvent plus difficile à tenir qu’il n’y paraît. Les entreprises ne consomment plus uniquement des ressources AWS, Azure ou Google Cloud. Elles utilisent simultanément des plateformes de données, des outils d’observabilité, des services SaaS, des solutions d’intelligence artificielle, des infrastructures hybrides et parfois même des clouds privés. Chacun de ces fournisseurs produit ses propres données de facturation, avec ses propres conventions, ses propres métriques et son propre vocabulaire. Résultat : une part importante du travail FinOps consiste encore à collecter, normaliser et réconcilier des données avant même de pouvoir commencer à les analyser. Lors du FinOps X, GitLab a partagé son retour d’expérience sur la manière dont l’entreprise a construit une plateforme FinOps capable d’unifier ses données de coûts à travers plusieurs fournisseurs cloud et plusieurs environnements. Au cœur de cette démarche se trouve FOCUS (FinOps Open Cost and Usage Specification), le standard ouvert développé par la FinOps Foundation pour normaliser les données de coûts et d’usage cloud. Mais contrairement à ce que l’on pourrait croire, l’histoire racontée par GitLab ne concerne pas réellement un standard de données. Elle concerne la construction d’une source unique de vérité financière capable de relier les coûts techniques aux usages métier. Pourquoi GitLab avait besoin d’une source unique de vérité Un environnement multi-cloud difficile à piloter GitLab opère dans un environnement particulièrement complexe. L’entreprise s’appuie sur plusieurs fournisseurs cloud et plateformes technologiques : Google Cloud, AWS, Oracle Cloud, Cloudflare, Elastic, Grafana ou encore Anthropic pour certaines fonctionnalités liées à l’intelligence artificielle. Cette diversité est volontaire. GitLab revendique depuis longtemps une approche cloud agnostique et souhaite conserver la capacité de déployer ses services sur différents environnements sans dépendre d’un fournisseur unique. Cette stratégie présente de nombreux avantages. Elle réduit les risques de dépendance vis-à-vis d’un fournisseur, améliore la résilience globale de la plateforme et permet à l’entreprise de conserver une certaine flexibilité dans ses choix technologiques. Elle constitue également un levier de négociation important vis-à-vis des différents fournisseurs. Cependant, cette liberté a un coût. Chaque plateforme produit ses propres données de facturation, ses propres métriques d’usage et ses propres mécanismes de tarification. Plus le nombre de fournisseurs augmente, plus la compréhension globale des coûts devient complexe. Les équipes FinOps ne doivent plus seulement analyser des dépenses : elles doivent également réconcilier des modèles de données hétérogènes avant même de pouvoir commencer leurs analyses. Une maturité FinOps encore limitée Avant le lancement de son initiative FinOps, GitLab estimait que sa couverture d’allocation des coûts atteignait environ 30 %. Les analyses étaient souvent réalisées à la demande, dans le cadre d’études ponctuelles. Les équipes disposaient de peu de visibilité consolidée et les exercices de prévision ou de calcul des unit economics restaient largement manuels. Cette situation ne résultait pas d’un manque de données. Au contraire, les informations existaient déjà au sein de l’organisation. Le véritable problème provenait de leur dispersion. Chaque fournisseur exposait ses coûts selon ses propres conventions. Les données de consommation étaient réparties entre plusieurs outils. Les métriques techniques, les informations financières et les données produit vivaient dans des systèmes distincts. Dans ces conditions, répondre à une question simple comme « combien coûte réellement cette fonctionnalité ? » nécessitait souvent plusieurs jours d’analyse et de nombreuses transformations intermédiaires. Une part importante du travail FinOps était alors consacrée à préparer la donnée plutôt qu’à produire des analyses à valeur ajoutée. Construire une fondation pour les décisions économiques La situation rencontrée par GitLab est loin d’être exceptionnelle. À mesure que les organisations adoptent plusieurs clouds, multiplient les services SaaS et développent leurs usages de l’intelligence artificielle, elles se retrouvent confrontées aux mêmes difficultés. Le défi n’est plus de collecter davantage de données. Les informations existent déjà. L’enjeu consiste désormais à construire une vision économique cohérente capable de relier les coûts techniques aux usages métier. Pour GitLab, l’objectif n’était donc pas simplement d’améliorer le reporting ou de produire de nouveaux tableaux de bord. L’ambition était de bâtir une fondation de données permettant aux équipes engineering, produit et finance de travailler à partir d’une même lecture économique de la plateforme. Cette fondation devait également rendre possible la production d’indicateurs plus avancés, comme les unit economics, les prévisions de dépenses ou les analyses de rentabilité des fonctionnalités. C’est précisément dans cette logique qu’intervient FOCUS. Bien plus qu’un simple standard de données, il devient le socle sur lequel GitLab va construire sa vision économique unifiée. FOCUS : un langage commun pour les données de coûts Le problème que FOCUS cherche à résoudre Lorsque l’on découvre FOCUS pour la première fois, il peut être tentant de le considérer comme un simple format d’échange de données supplémentaire. Pourtant, son origine est directement liée à l’un des problèmes les plus récurrents rencontrés par les équipes FinOps : la fragmentation des données de coûts. À mesure que les organisations diversifient leurs fournisseurs technologiques, elles doivent composer avec une multiplication des formats de facturation, des modèles de consommation et des conventions de nommage. AWS, Google Cloud, Azure, Snowflake, Databricks ou encore les plateformes SaaS produisent chacun leurs propres exports de coûts, construits selon des logiques différentes. Cette hétérogénéité crée une difficulté structurelle. Avant même de pouvoir analyser une dépense, construire une prévision ou identifier une opportunité d’optimisation, les équipes doivent d’abord rendre les données comparables. Dans les environnements les plus complexes, cette phase de préparation représente parfois davantage d’effort que l’analyse elle-même. C’est précisément pour répondre à cette problématique que la FinOps Foundation a développé FOCUS (FinOps Open Cost and Usage Specification), un standard ouvert destiné à normaliser la représentation des données de coûts et d’usage à travers les différents fournisseurs technologiques. Standardiser la donnée pour accélérer l’analyse L’objectif de FOCUS n’est pas de remplacer les outils FinOps existants ni de produire directement des analyses. Son ambition est plus fondamentale : fournir
REX FinOps X Day Londres : le FinOps change de nature
Agence cloud FinOps REX FinOps X Day Londres : le FinOps change de nature La conférence inaugurale du FinOps X Day Londres 2026 a donné le ton dès les premières minutes : le FinOps n’est plus seulement une discipline de maîtrise des coûts cloud. Il devient progressivement une capacité d’aide à la décision qui s’étend à l’IA, au SaaS, aux plateformes de données, au datacenter et, plus largement, à la valeur économique de la technologie. Ce déplacement du centre de gravité est majeur. Pendant plusieurs années, le FinOps a surtout été perçu comme un ensemble de pratiques dédiées à la visibilité, à l’optimisation et à la responsabilisation autour du cloud public. Désormais, le sujet dépasse largement la réduction de facture. Il s’invite dans la stratégie technologique, les arbitrages d’investissement, la gouvernance produit, les choix d’architecture et les discussions au niveau des dirigeants. Ce qui ressort de cette matinée londonienne n’est donc pas simplement une accumulation de tendances. C’est une reconfiguration de la place du FinOps dans l’entreprise. L’enjeu n’est plus seulement de mieux voir les coûts. Il est de mieux gouverner la valeur. Le FinOps change de périmètre Du Cloud aux autres catégories de dépenses technologiques L’un des messages les plus forts de l’événement est la confirmation d’un mouvement déjà visible depuis plusieurs mois : le FinOps ne s’arrête plus au cloud. L’IA, le SaaS, les licences logicielles, les plateformes de données et même certaines briques de datacenter entrent désormais dans le périmètre de nombreuses équipes. Cette évolution n’est pas marginale. Elle traduit un changement profond de la manière dont les entreprises consomment la technologie. Le cloud a ouvert la voie à des modèles de coûts variables, granulaires et dynamiques. L’IA et le SaaS prolongent ce mouvement, souvent en l’intensifiant. Là où les dépenses logicielles étaient autrefois relativement prévisibles et forfaitaires, elles deviennent de plus en plus dépendantes des usages, des volumes, des appels, des capacités réservées ou des modèles consommés. Dans ce contexte, les anciennes frontières entre cloud, logiciel, data et infrastructure se brouillent. La conséquence est simple : piloter chaque silo séparément réduit la capacité à comprendre la réalité économique globale. Le FinOps est appelé à jouer un rôle de liant entre ces catégories. Le rôle croissant de l’IA et du SaaS L’IA occupe désormais une place centrale dans les priorités des praticiens. Ce n’est plus un sujet périphérique ou expérimental. Il devient un poste de dépense, un levier d’innovation et un nouveau terrain de gouvernance. Ce qui frappe, c’est la rapidité avec laquelle la question est montée dans les préoccupations des organisations. Gérer les coûts de l’IA n’est plus réservé à quelques pionniers. C’est déjà un sujet très largement répandu. Le SaaS suit une trajectoire similaire, même si sa complexité est d’une autre nature. Là où le cloud public a habitué les équipes à des modèles relativement normalisés, le SaaS additionne encore trop souvent des logiques d’abonnement, de licences, d’options, de consommation variable et de surcoûts mal visibles. Dans beaucoup d’entreprises, ces dépenses restent fragmentées, parfois mal attribuées, et encore plus difficiles à rapprocher d’indicateurs de valeur. Ce que révèle la conférence londonienne, c’est donc un basculement : le FinOps ne traite plus uniquement une facture cloud. Il devient une méthode de lecture économique de la technologie dans son ensemble. De l’optimisation à la valeur Pourquoi l’optimisation devient une commodité Un autre enseignement important de la matinée est que l’optimisation, bien qu’encore indispensable, tend à devenir un prérequis plutôt qu’un facteur différenciant. Les pratiques de rightsizing, de gestion des engagements, d’arrêt des environnements non utilisés ou d’automatisation de certaines corrections sont désormais largement connues. Elles restent nécessaires, mais elles ne suffisent plus à distinguer une pratique FinOps mature. Autrement dit, réduire les coûts n’est plus le sommet de la montagne. C’est la base. La discussion se déplace donc vers un niveau supérieur : comment s’assurer que chaque euro, chaque dollar ou chaque unité de consommation technologique produit une valeur cohérente avec la stratégie de l’entreprise ? Cette question est plus difficile, car elle oblige à relier les coûts à des décisions métier, à des produits, à des usages et à des arbitrages. Elle implique aussi de sortir d’une logique purement réactive. L’importance des unités économiques L’exemple présenté par Barclays est particulièrement éclairant sur ce point. L’intervention a montré que les responsables technologiques et métiers ne peuvent pas arbitrer sérieusement à partir de simples rapports de coûts. Pour choisir entre plusieurs fournisseurs, services ou canaux, il faut traduire la dépense en unités compréhensibles et comparables. C’est ce qu’illustre le passage d’un suivi de coûts bruts à une lecture du coût par message ou du coût par interaction. Ce changement paraît simple, mais il transforme complètement le niveau de discussion. On ne parle plus seulement d’une dépense globale, mais d’un choix de modèle économique. On ne se demande plus seulement si la facture augmente. On se demande quel canal, quel produit ou quel fournisseur crée le meilleur rapport entre coût et valeur. C’est précisément ici que le FinOps devient stratégique. Il cesse d’être un dispositif de contrôle pour devenir un instrument d’arbitrage. Le FinOps se déplace dans l’organisation Une discipline désormais portée plus haut Un élément particulièrement intéressant de la keynote est la description du positionnement organisationnel du FinOps. Dans de nombreuses entreprises, la pratique remonte désormais sous des leaders technologiques de niveau CTO, CIO ou responsables transverses de portefeuilles technologiques. Cela peut sembler anecdotique, mais c’est en réalité un signal fort. Lorsque le FinOps n’est perçu que comme un sujet d’optimisation opérationnelle, il reste souvent cantonné à des équipes spécialisées qui produisent des rapports ou poursuivent les ingénieurs avec des recommandations. Lorsqu’il est porté à un niveau plus élevé, il peut influencer les priorités, les investissements, les arbitrages inter-technologies et la cohérence d’ensemble. Le message est clair : la maîtrise de la valeur technologique ne peut plus être dissociée de la gouvernance technologique. Le rôle du central enablement Autre point récurrent dans plusieurs interventions : les équipes FinOps centrales ne sont pas censées tout faire elles-mêmes. Leur